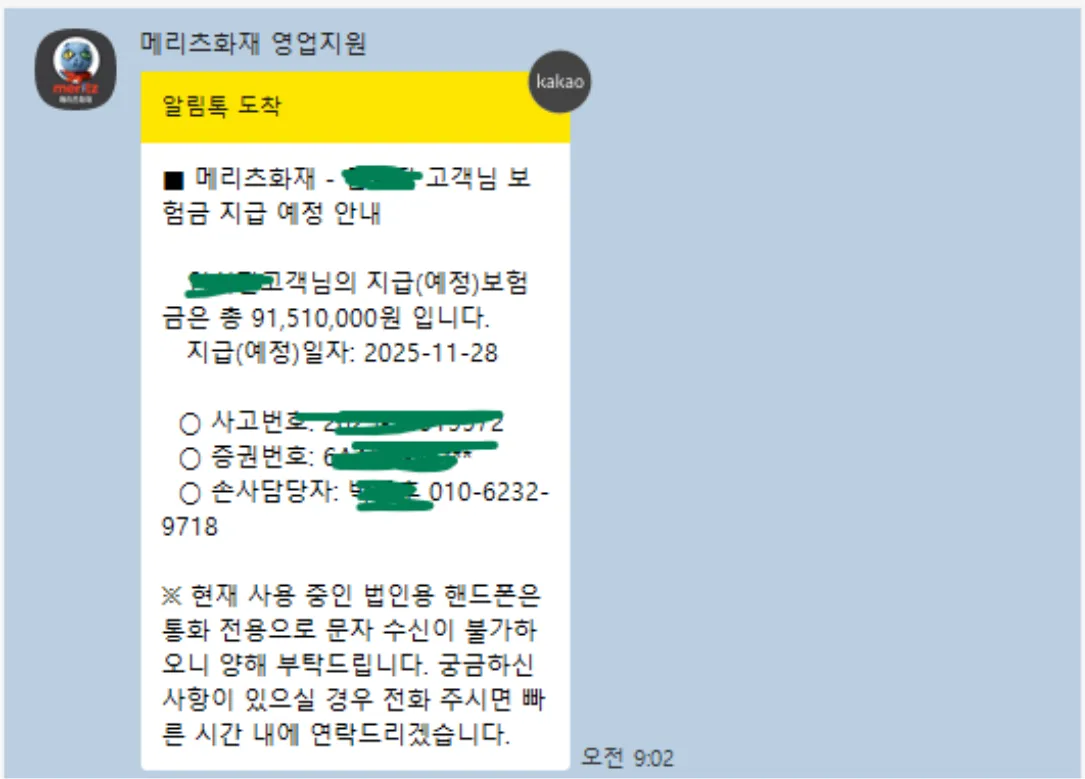
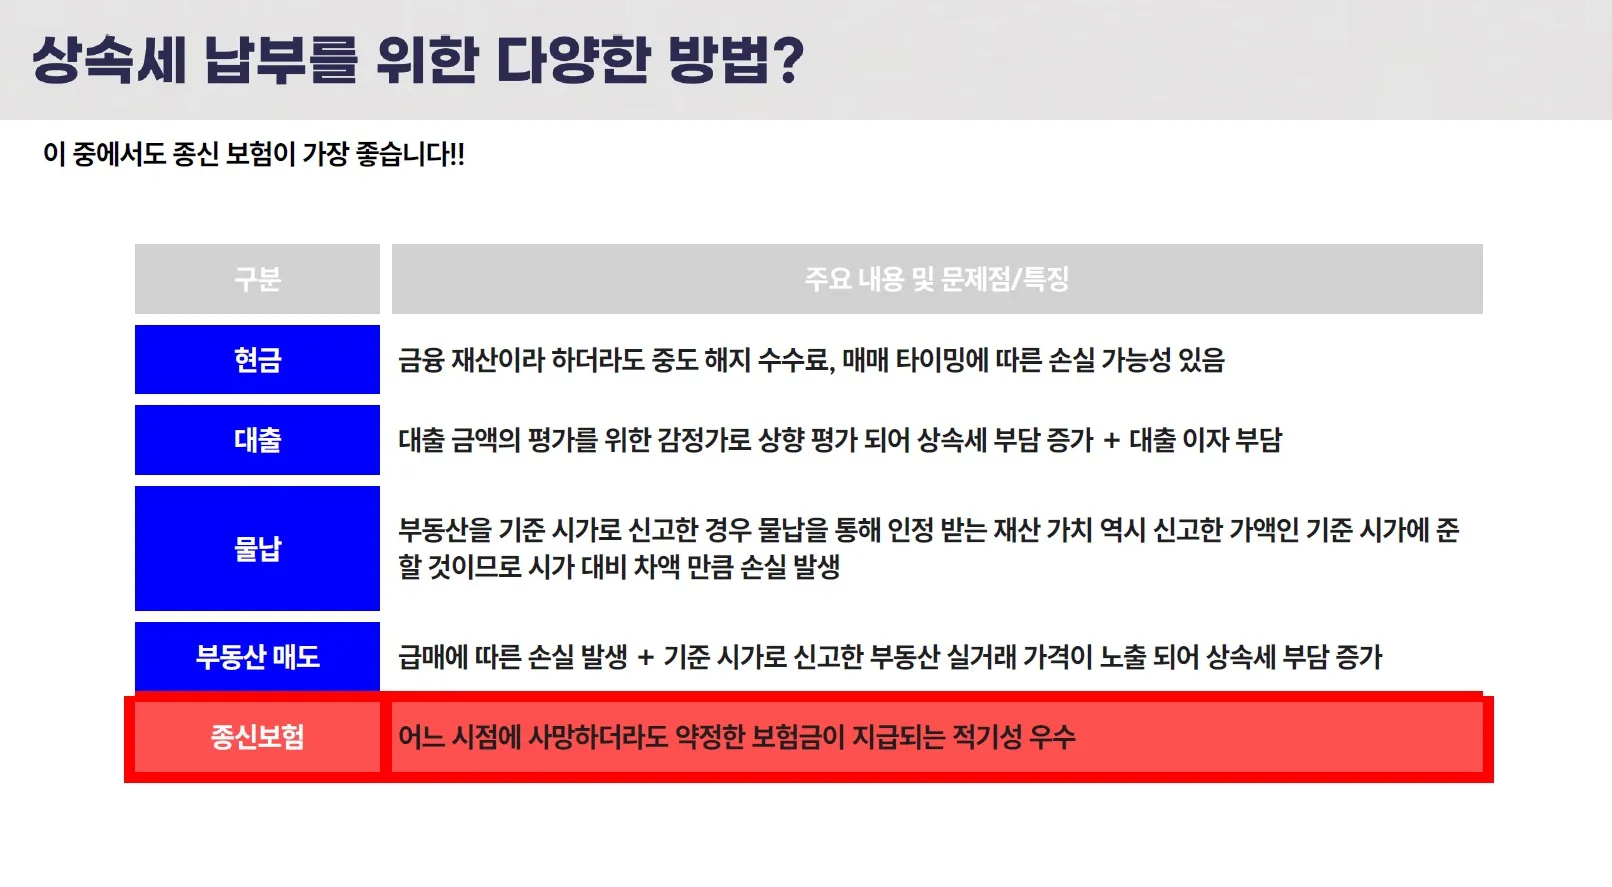
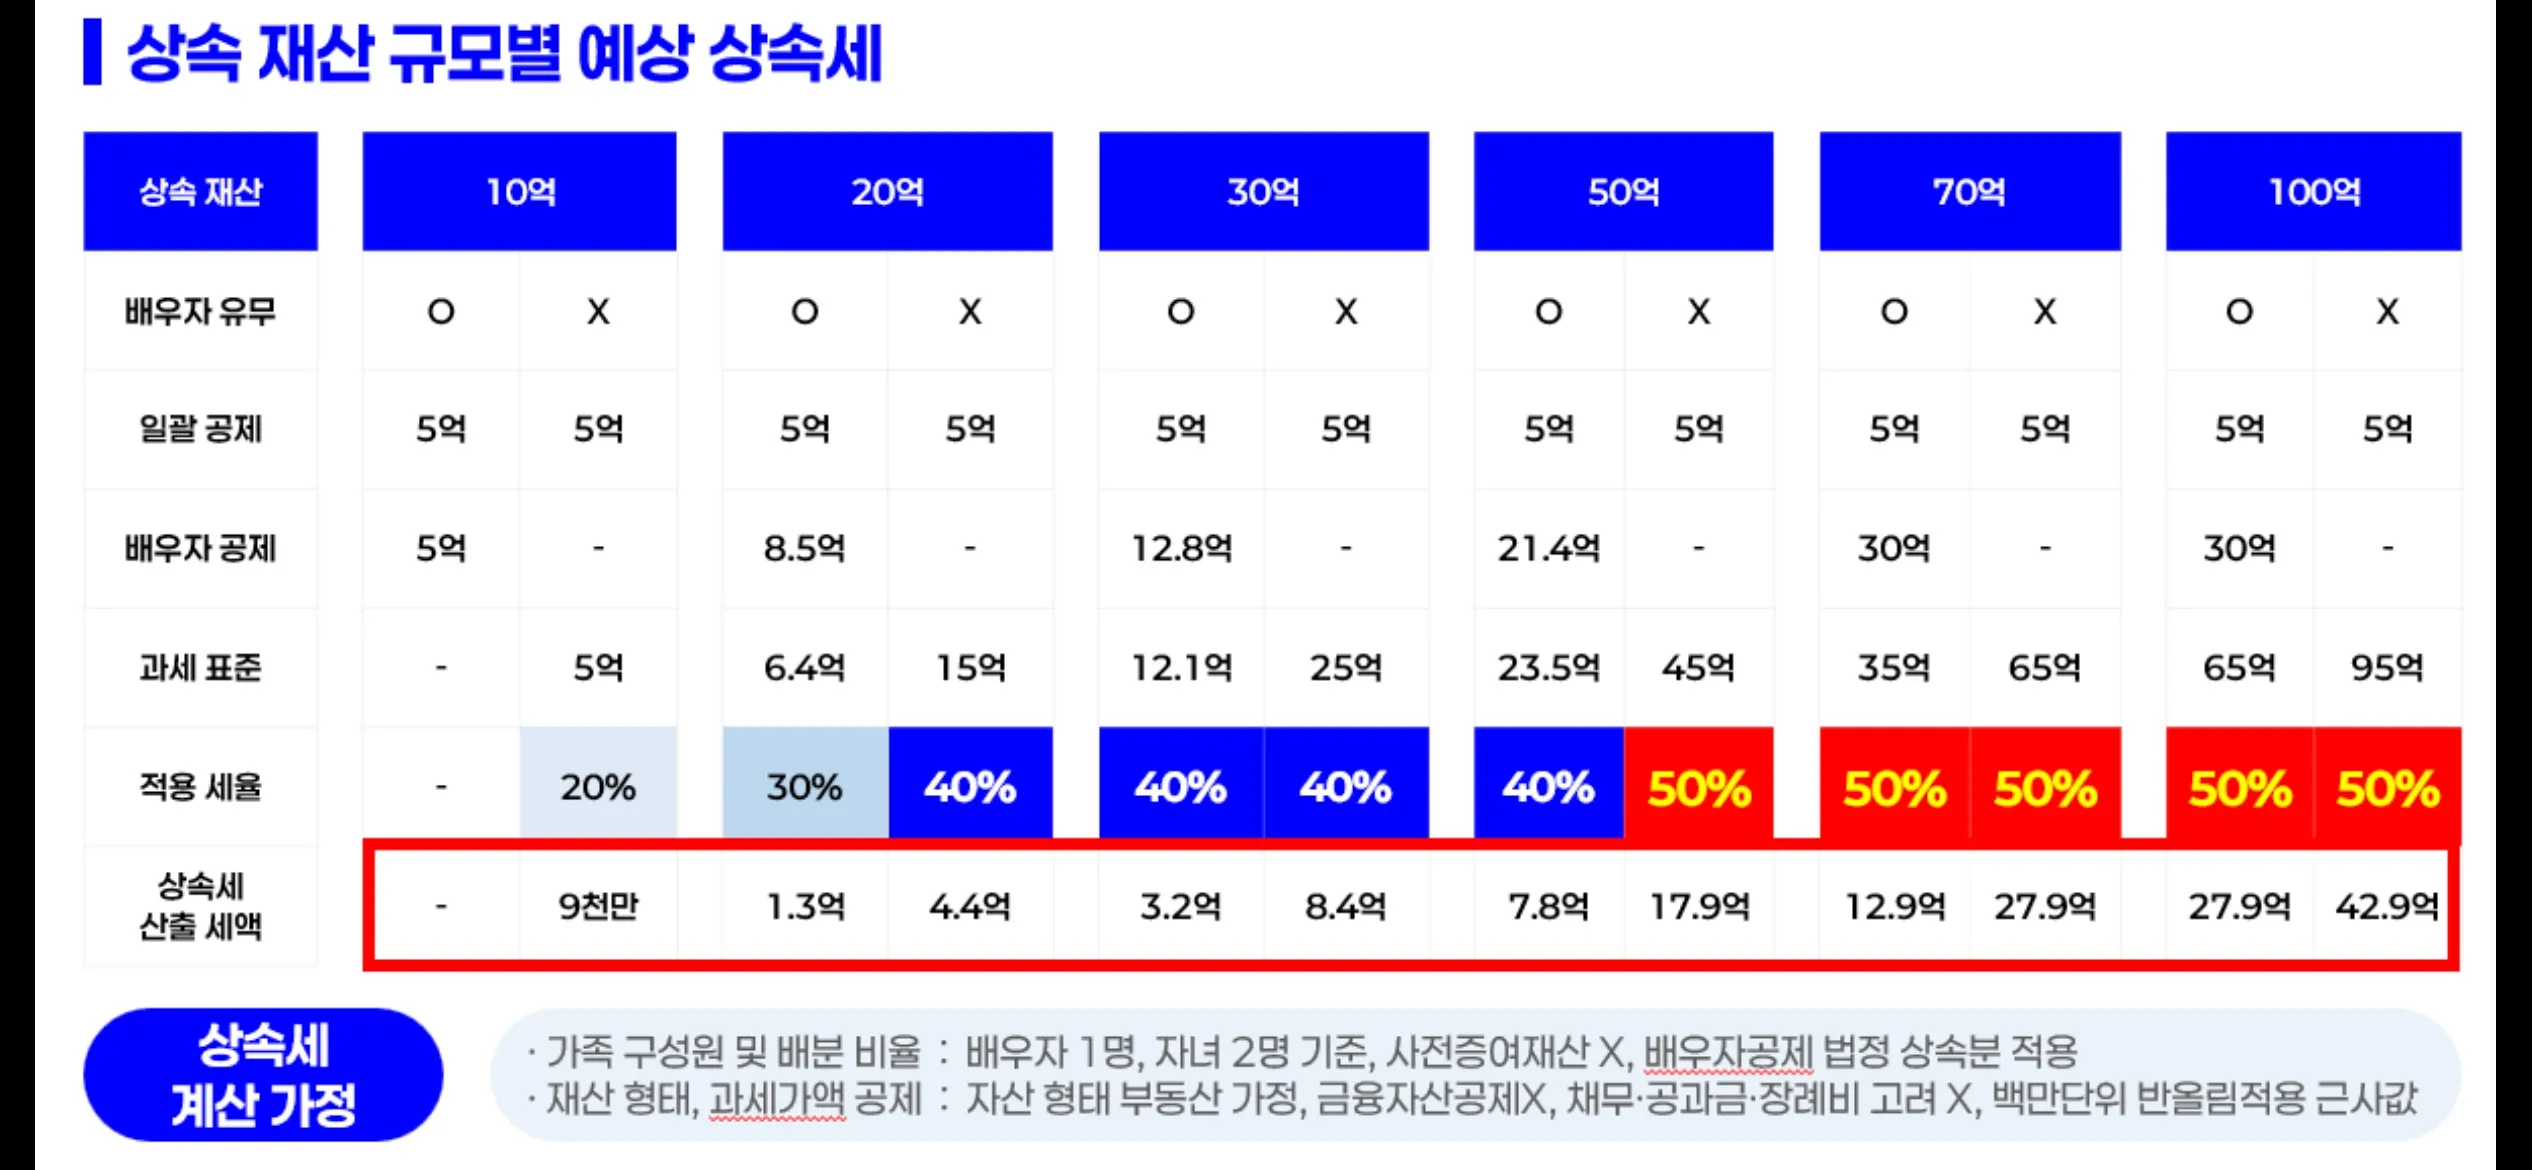
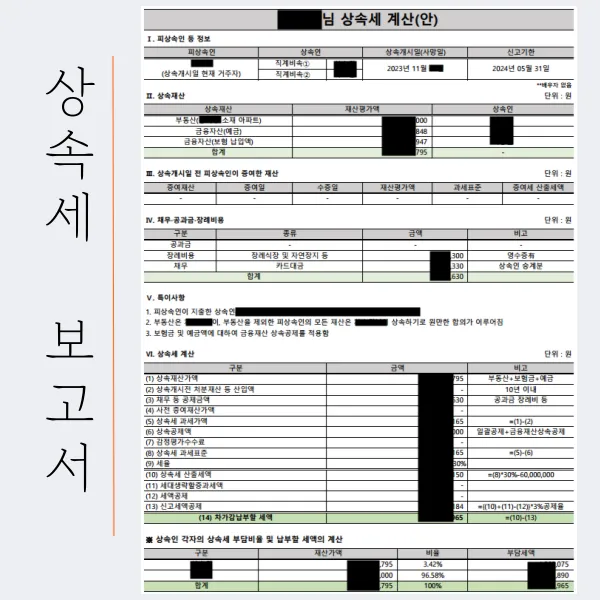
상속세는 ‘언제 발생할지 모르는 세금’이라는 특성이 있습니다. 서울에 주택이 있다면 최소 8,000만원이상의 상속세가 가족들에게 돌아갑니다. 이제 상속세는 대중화의 길로 접어들었습니다. 따라서 상속세 재원을 준비할 때는 단순히 자산을 많이 보유하는 것뿐만 아니라, “상속이 발생하는 바로 그 시점에 현금화할 수 있는 재원이 준비되어 있는가?” 를 함께 고려해야 합니다. 상속세는 자산이 많다고 해결되는 것이 아닙니다. 중요한 것은 상속이 발생하는 순간, 세금을 납부할 현금이 준비되어 있는가입니다. 현금은 투자자산의 매각이 필요할 수 있고, 대출은 이자와 상환 부담이 발생하며, 부동산은 매각까지 시간과 가격의 불확실성이 존재합니다. 종신보험은 사망이라는 보험사고 발생 시 약정된 보험금을 지급하기 때문에, 상속세 납부에 필요한 ‘예측 가능한 유동성’을 미리 준비하는 방법으로 활용할 수 있습니다. “상속세를 줄이는 것만큼 중요한 것은 상속세를 납부할 현금을 준비하는 것입니다.”
고현식
재무 설계 5.0(3)

복잡한 보험, 이제 '프리패스'로! 맞춤형 실손보험부터 건강저축까지
0
1
복잡한 보험, 이제 '프리패스'로! 맞춤형 실손보험부터 건강저축까지
01
금융서비스 VIP사업부 김은진팀장
0
3

보험 급변화 시대 속 최적의 리모델링과 유지계획

1
77
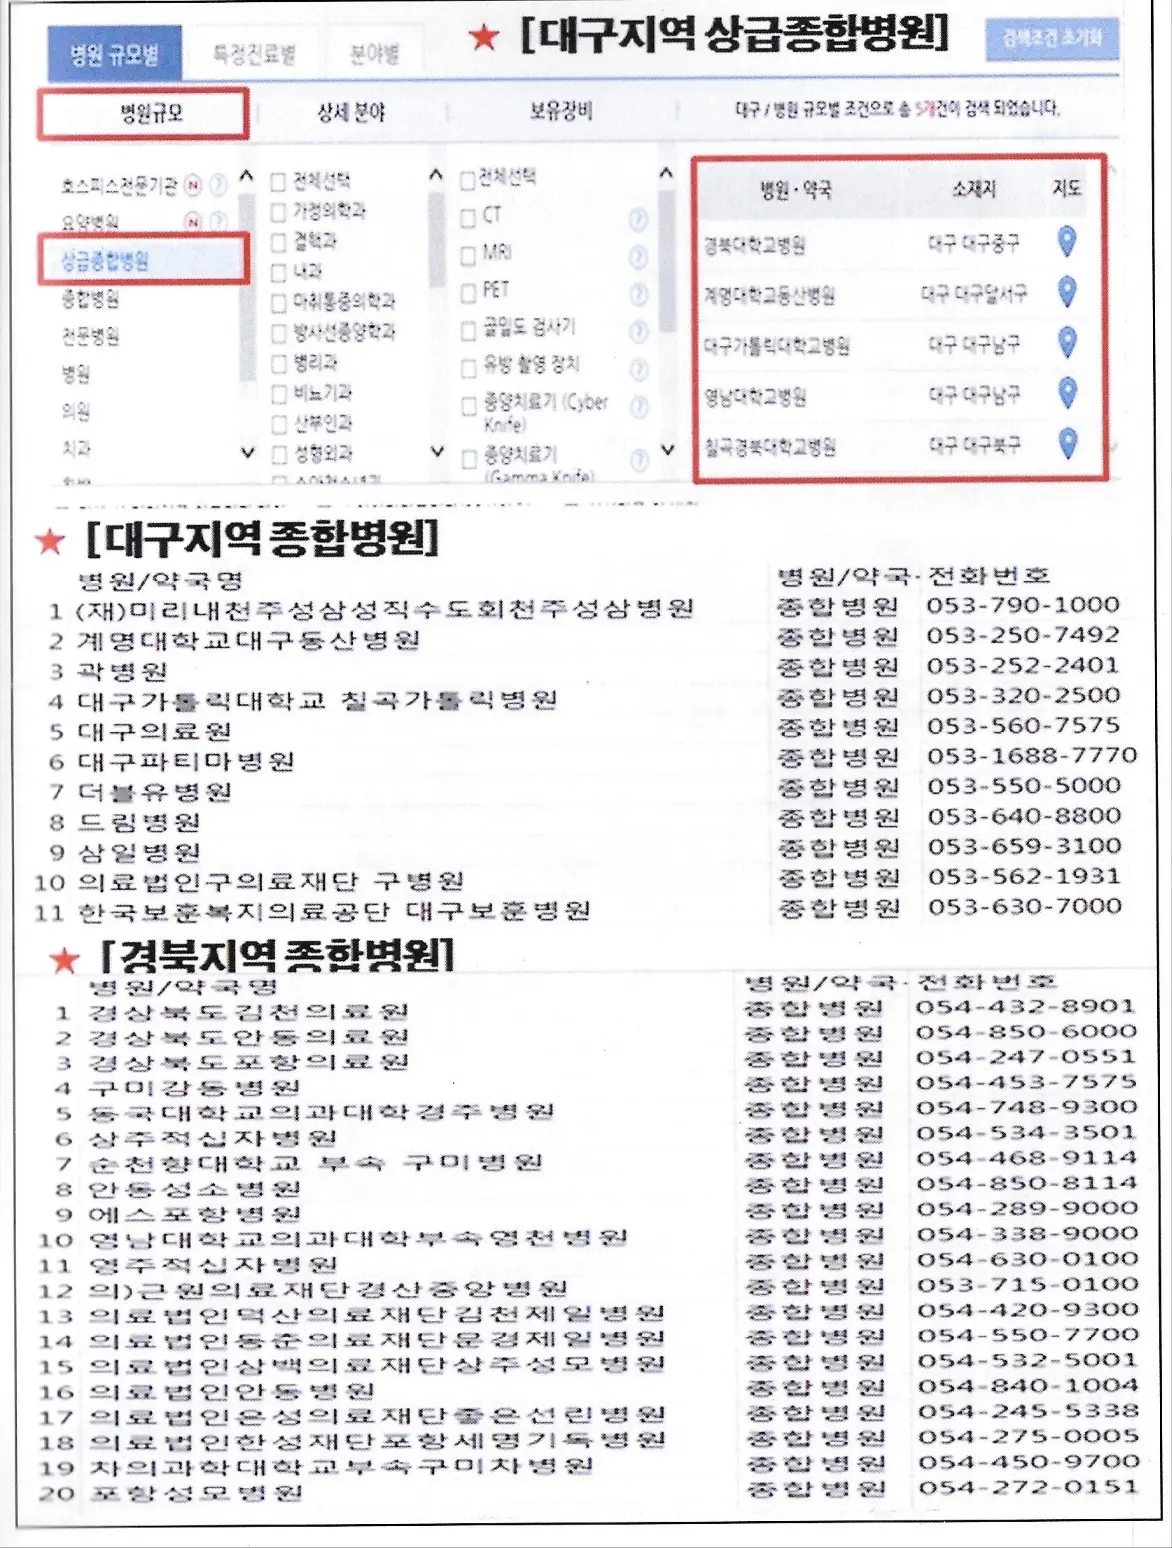
대구/경북 맞춤형 보험 설계: 불필요한 담보는 줄이고, 꼭 필요한 보장은 든든하게!
1
12

연봉20%인상되는 자체기장 실무
0
87

금융서비스 VIP사업부 김은진팀장
김은진03보험 급변화 시대 속 최적의 리모델링과 유지계획
고지의무/보상전문 보험전문가 오경영 팀장177대구/경북 맞춤형 보험 설계: 불필요한 담보는 줄이고, 꼭 필요한 보장은 든든하게!
보험/보장자산전문가112연봉20%인상되는 자체기장 실무
초이프로서비스087실비에도 원가가 있다는 것을 알고 계시나요?
az_나종원 0136
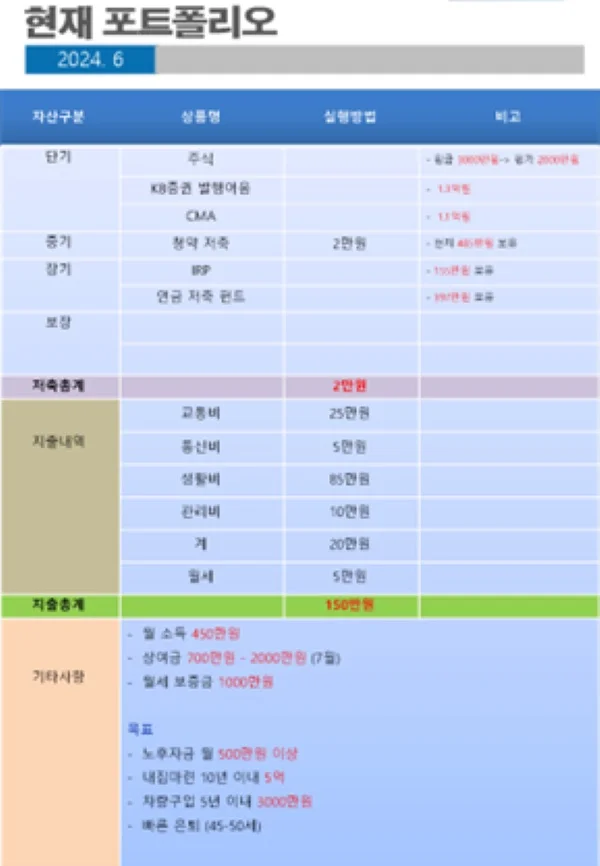
20대 여성 포트폴리오
웰스해커즈 | 오수인 재무컨설턴트 0155
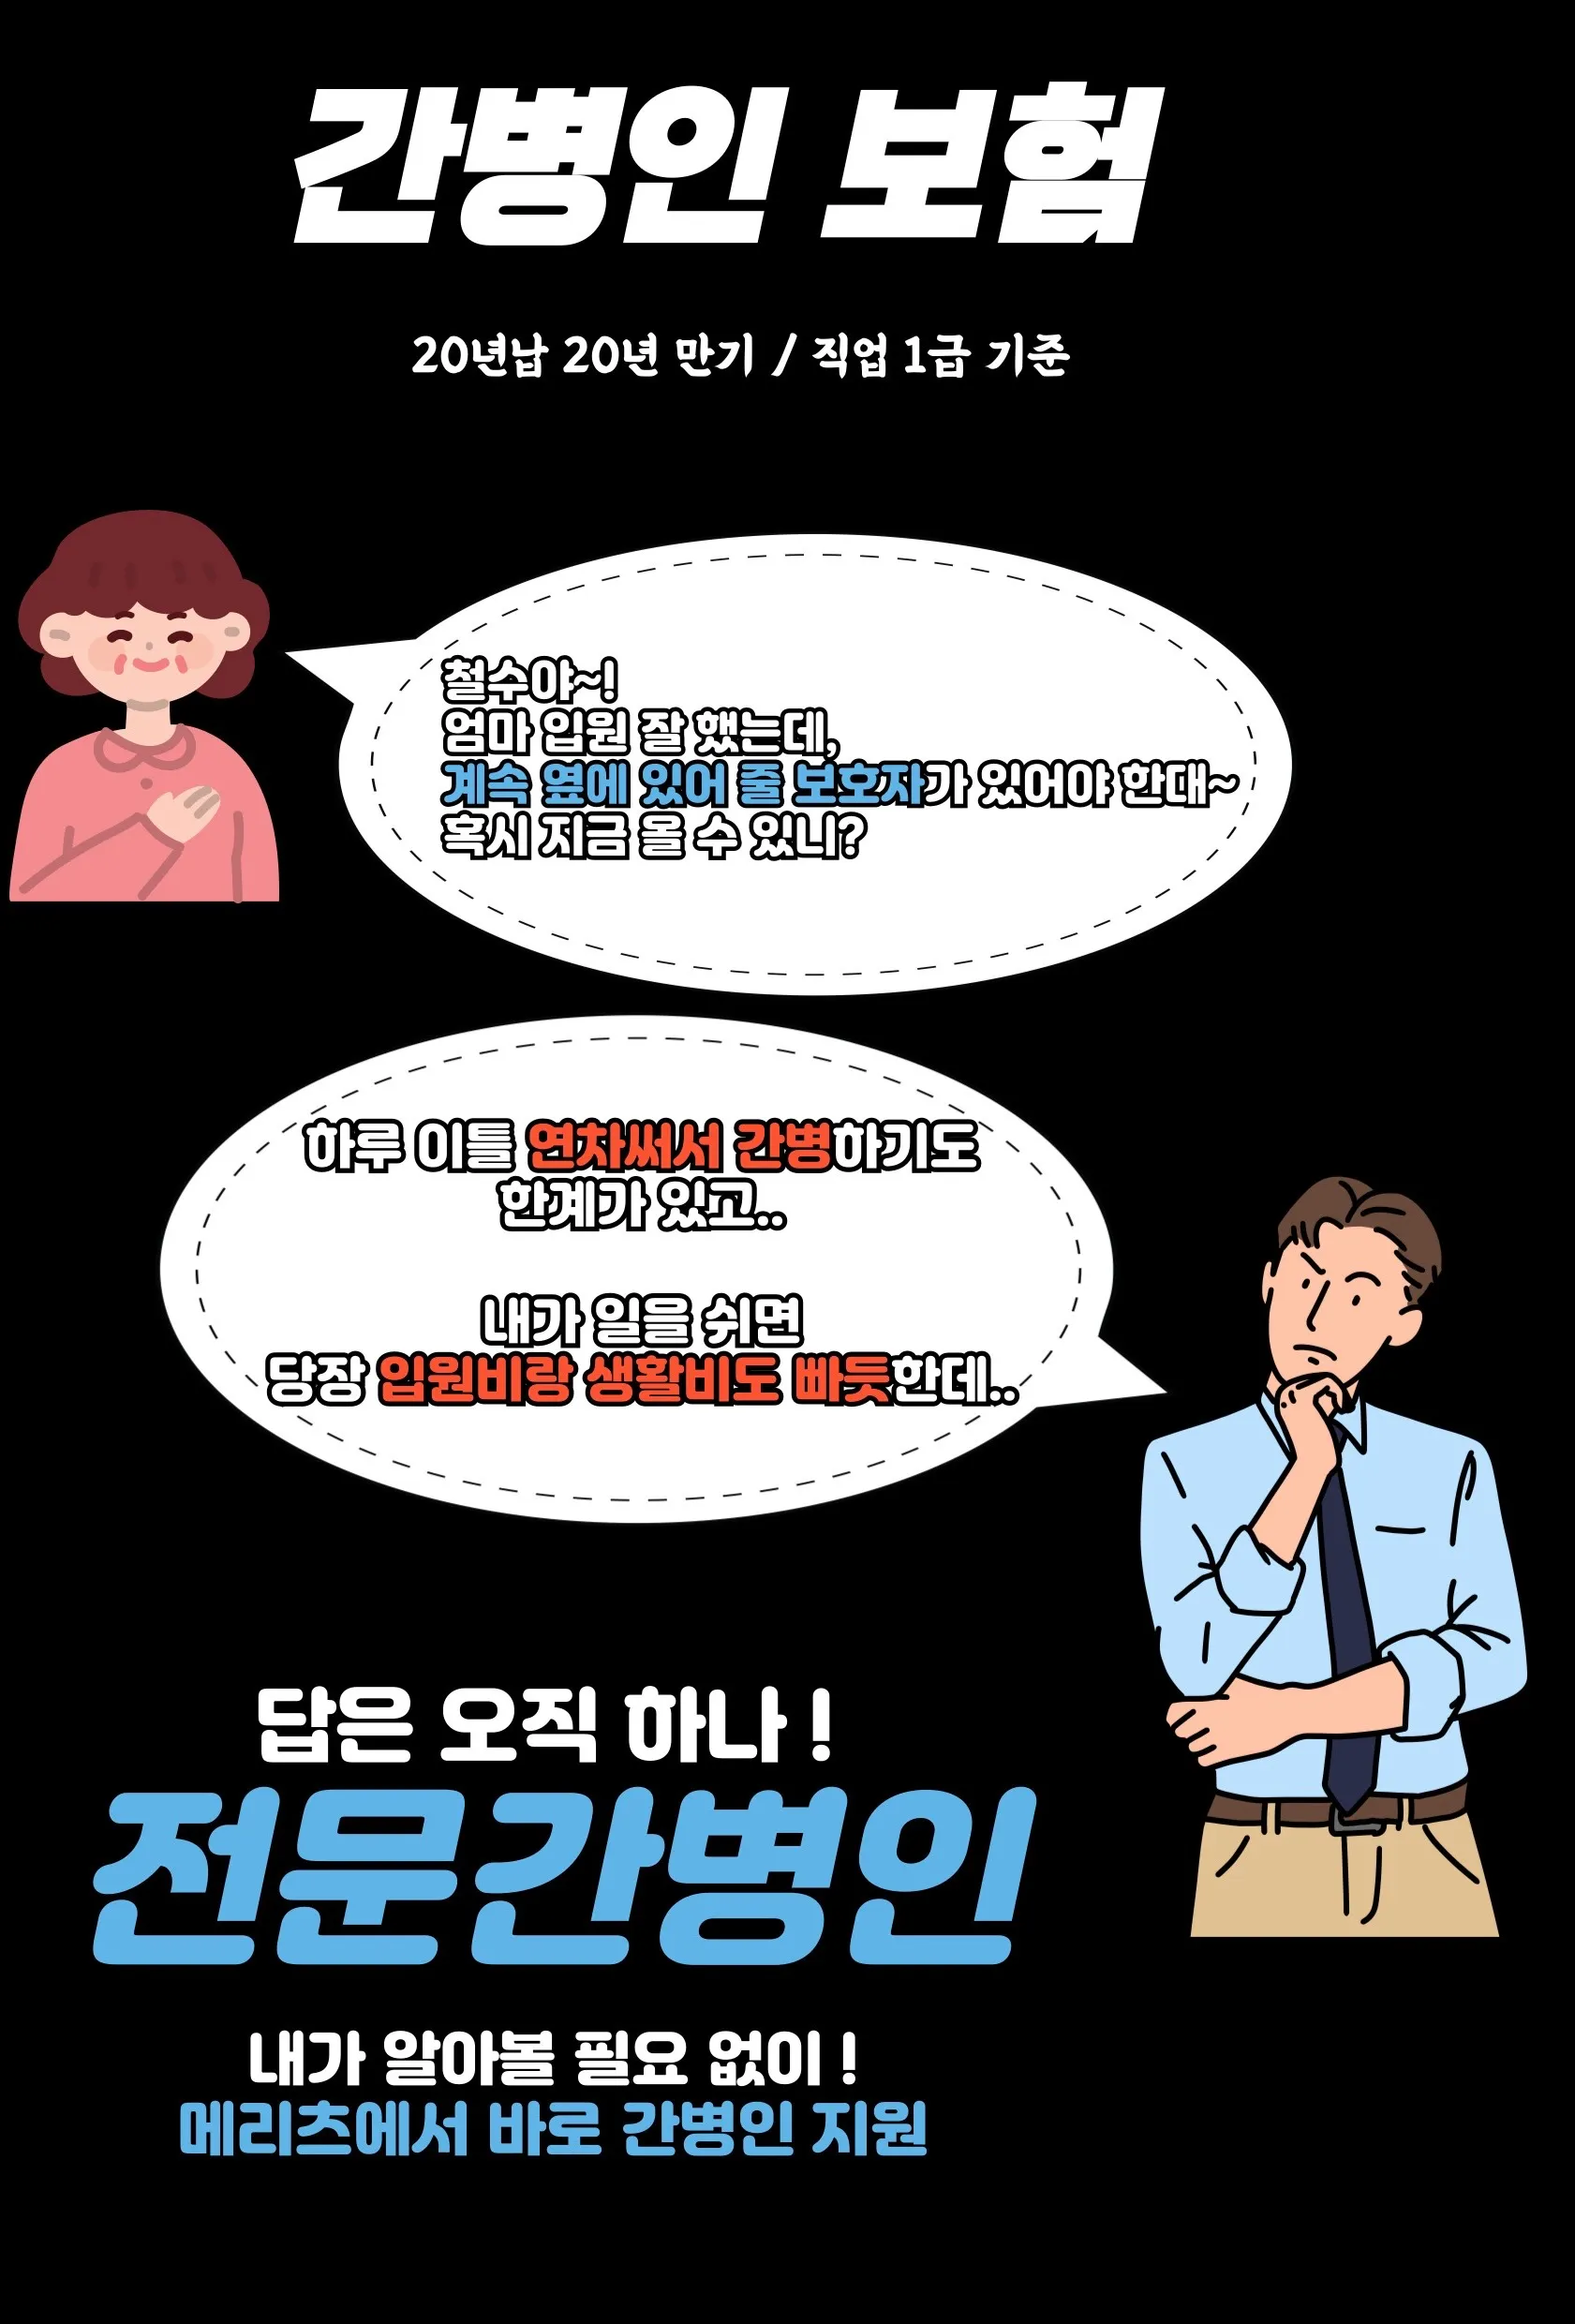
간병인 보험 “사용” , “지원”일당 메리츠화재 ☑️
보험전문왕 03
상속 및 양도소득세
해뜸세무회계 김현아 세무사 098
보상청구 전문
한승완 114